- 懐かしの「天引き」も帰ってきた
偶数月にお約束の「年金振込通知書」
先週、日本年金機構から「年金振込通知書」が郵送されてきました。
年金生活者にとっては、偶数月に振り込まれる年金が生活の基本です。
現役時代なら、毎月の給与明細を見て「今月は残業が多かったから少し増えたな」とか、「なんだ、この控除は?」などと一喜一憂したものです。
しかし、年金生活になると、基本的に支給額は毎回同じ。
毎月の給料が増えることもなければ、ボーナスが出ることもありません。
だから、年金振込通知書が届いても、いつもなら「ああ、来たか」で終わりです。
ところが、今回は違いました。
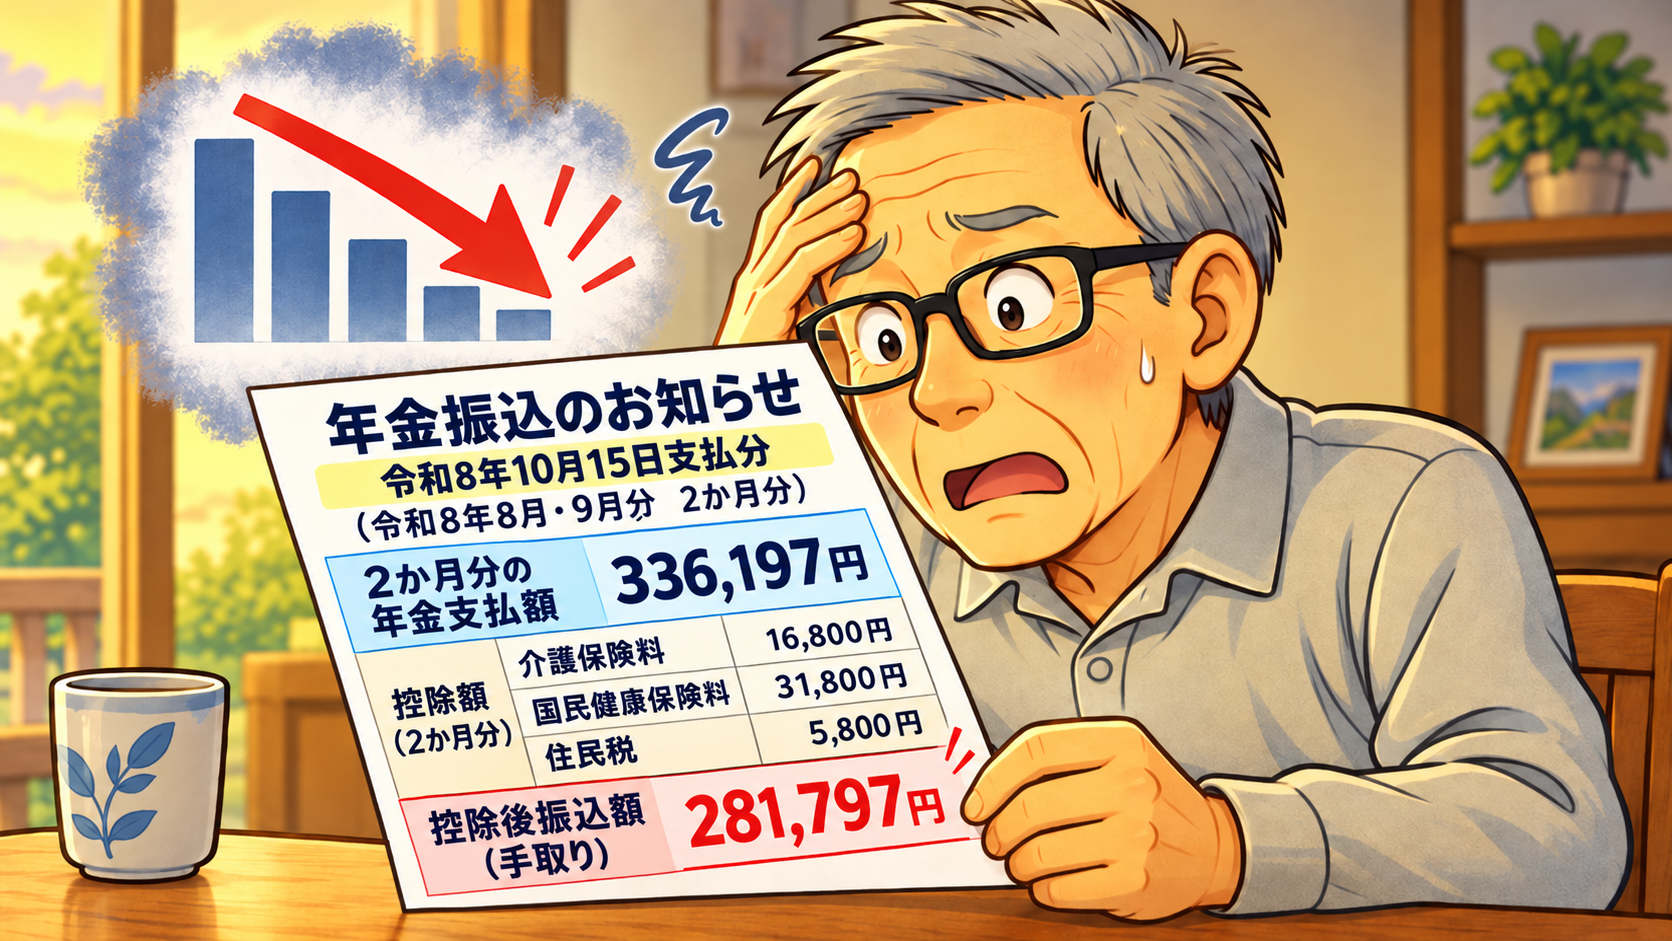
なんと、銀行口座に振り込まれる年金が、前回より42,900円も減っているではありませんか!
4万円ですよ、4万円。
いや、正確には42,900円です。
年金生活者にとって、この2,900円を省略してはいけません。
いったい何が起きたのでしょう。
懐かしの「天引き」が帰ってきた
実は、今年4月から健康保険を切り替えました。
それまでは、会社を退職した後も協会けんぽの任意継続制度を利用していましたが、4月から国民健康保険に加入しています。
国民健康保険の保険料は、7月、8月、9月と自分で納めていました。
こういう支払い方法を「普通徴収」と呼びます。自分で保険料を納める方法ですね。
10月から、この特別徴収に切り替わることになりました。
つまり、昔懐かしい「天引き」の復活です。
天引き。
なんと懐かしい響きでしょう。
40年以上も会社勤めをしていた頃は、毎月の給与明細で嫌というほど見ていた仕組みです。
所得税、住民税、健康保険、厚生年金保険料……。
会社がせっせと差し引いてくれるので、私の手元には最初から残りのお金しか届きません。
ありがたいことなのか、ありがたくないことなのか。
自分で納付する手間がないのは便利ですが、そもそも自分のお金を一度も見ないうちに持っていかれるわけです。
もっとも、年金生活になってからも介護保険料などは天引きされていましたから、今回が初めてというわけではありません。
それでも、国民健康保険料まで加わると、現役時代の給与明細を思い出してしまいます。
昔は銀行窓口、今はスマホで「ポチッ」
ところで、この3か月間の国民健康保険料の支払いは、実に簡単でした。
昔なら、納付書を持って銀行へ行き、窓口に並んで、現金と振込用紙を渡していたのでしょう。
番号札を取って、順番が来るまで待つ。
窓口のお姉さんに納付書を渡し、受領印が押された控えを受け取る。
そうやって、ようやく支払い完了です。
ところが今は違います。
スマホで納付書のQRコードを読み込む。
画面に表示された金額や内容を確認する。
間違いがなければ、支払いボタンをタップする。
以上。
銀行に行く必要も、現金を用意する必要もありません。
なんとも便利な世の中になりました。
しかし、便利になった反面、少々味気なくなった気もします。
子どもの頃、私は機械のボタンを押すときに、よく「発射!」と言っていました。
テレビのチャンネルを変えるときも、何かのスイッチを押すときも、とにかく「発射!」。
宇宙戦艦でも操縦しているつもりだったのでしょうか。
当時のボタンには、ちゃんと押した感触がありました。
指先に抵抗があって、グッと押し込むとカチッと反応する。
ところが今のスマホには、ボタンらしいボタンがありません。
画面に「支払う」と書いてあるだけ。
凹凸もなければ、押し込む感触もありません。
「発射!」と言いながらタップしても、ちっとも盛り上がらないのです。
しかも、今回発射しているのはミサイルではなく、自分のお金です。
発射するたびに財布が軽くなるのですから、まったく楽しくありません。
そんなスマホでの納付も9月で終了。
10月からは、何もしなくても年金から自動的に差し引かれます。
便利なのは確かですが、これで「発射!」と叫ぶ機会が一つ減ってしまいました。
10月15日の年金、なんだか少なくないか?
今回の通知書には、10月15日から翌年4月までの年金振込予定額が書かれていました。
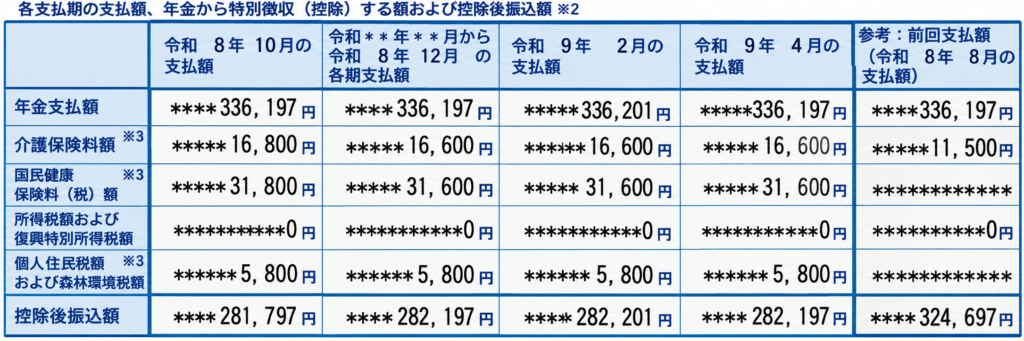
まず、年金の支払額は336,197円。2か月分です。 ここは前回8月の支給額と変わりません。
そして、10月から国民健康保険料31,800円が差し引かれます。 これは事前に承知していました。 今年4月に国保へ切り替えた時点で、いずれ年金から天引きになることは分かっていたからです。 だから、今回の振込額が約3万円減ることについては、特に驚きません。
ところが、通知書の一番下を見て目が止まりました。
控除後振込額 281,797円
えっ? 前回の8月は324,697円だったはず。 確かに国保の31,800円は引かれるけれど、それなら29万円台になるはずでは? 何か計算が合いません。
そこで、前回と今回の支給内容を並べてみました。
年金は同じなのに、手取りが42,900円も減っている
項目 | 8月支給 | 10月支給 | 差額 |
|---|---|---|---|
| 年金支払額 | 336,197円 | 336,197円 | 0円 |
| 介護保険料 | 11,500円 | 16,800円 | +5,300円 |
| 国民健康保険料 | 0円 | 31,800円 | +31,800円 |
| 所得税 | 0円 | 0円 | 0円 |
| 住民税・森林環境税 | 0円 | 5,800円 | +5,800円 |
| 実際の振込額 | 324,697円 | 281,797円 | -42,900円 |
なるほど。 国保の31,800円だけではありませんでした。 介護保険料が5,300円増えています。 さらに、前回は0円だった住民税と森林環境税が5,800円差し引かれることになっています。 合わせて11,100円。
国保の31,800円と合わせると、
31,800円 + 5,300円 + 5,800円 = 42,900円
見事に計算が合いました。
いや、合ってほしくなかったのですが。
年金支払額は1円も変わっていません。 それなのに、手取りは42,900円も減っている。 割合にすると約13%の減少です。
現役時代なら、給料が13%減ったら大事件です。
上司に「給料がこんなに減っているんですが!」と文句の一つも言いたくなります。
しかし、年金生活では、文句を言う相手がいません。
通知書は、ただ淡々と数字を伝えてくるだけです。
介護保険料も住民税も増えている
今回、国民健康保険料が差し引かれることは分かっていました。 予想外だったのは、介護保険料と住民税です。
介護保険料は、8月の11,500円から10月には16,800円になっています。 2か月分で5,300円の増加。 年金生活者にとっては、決して小さな金額ではありません。
もっとも、介護保険料は年度の途中で徴収額が調整されることがあります。
年度前半の仮徴収と、年間の保険料が確定した後の本徴収で、1回あたりの金額が変わることがあるのです。
ですから、今回5,300円増えたからといって、年間の介護保険料そのものが突然増額されたとは限りません。
住民税も同じです。 これまで0円だったものが、今回から5,800円差し引かれています。 住民税は前年の所得をもとに計算されますし、年金からの徴収には独特のスケジュールがあります。 こちらも、今回の通知書だけで年間の負担が新たに増えたと判断することはできません。
仕組みとしては、理解できます。
理解できるのですが……。
理屈で納得することと、実際に財布からお金が減ることを納得するのは、まったく別の話です。
税金や保険料は、社会を維持するために必要なものです。
もちろん払わなければなりません。
ただ、銀行口座に振り込まれる金額がこれだけ減ると、どうしても「取られている」という感覚になります。
正しくは「徴収されている」なのでしょう。
しかし、気分的には「強奪されている」に近い。
もちろん合法的な徴収です。ですから、警察に届けても相手にはしてもらえません。
国保31,800円は、突然増えた支出ではない
ここで、一つ整理しておきたいことがあります。
今回、振込額が42,900円減ったからといって、家計の負担がそのまま42,900円増えたわけではありません。 特に国民健康保険料の31,800円については、今まで自分で支払っていたものが、年金から差し引かれるようになっただけです。
今までは、
- 年金が銀行口座に振り込まれる
- その中から、国保の保険料を別途支払う
これからは、
- 国保の保険料を先に差し引いた金額が銀行口座に振り込まれる
この違いです。
家計全体で考えると、徴収方法が変わっただけで、国保の負担そのものが増えたわけではありません。
分かっています。
そんなことは、十分に分かっているつもりです。
それでも、年金振込額という数字を目の前にすると、心理的な衝撃は大きいものです。 これまで32万円以上あった振込額が、一気に28万円台になったのですから。 しかも、国保以外の控除まで増えている。 やはり、年金生活者の心臓には、あまりよろしくありません。
来年4月まで、28万円台の振込が続く
通知書には、今後の予定額も書かれています。
- 10月15日:281,797円
- 12月:282,197円
- 翌年2月:282,201円
- 翌年4月:282,197円
10月より、ほんの少し増えるようです。 400円ほど(2月は404円増)。
400円です。
いや、400円だってありがたいのです。
スーパーで特売の商品を探せば、それなりに買い物ができます。
しかし、4万円以上減った後に400円戻ってきても、素直には喜べません。 42,900円減らして、400円戻す。 なんだか、壮大なマジックを見せられているような気分です。
もちろん、実際には保険料や税金の徴収額が変わった結果であり、誰かが意地悪で操作しているわけではありません。 それに、通知されている金額は現時点での予定額ですから、今後の改定などで変わる可能性もあります。 それでも、今後はしばらく28万円台の振込額が続くと思って家計を考えておいた方がよさそうです。
年金の「額面」と「手取り」は違う
年金について話をするとき、「毎月いくら年金をもらっているか」という話題になることがあります。
しかし、その金額が税金や保険料を差し引く前なのか、差し引いた後なのかで、ずいぶん印象が変わります。
私の場合、今回の年金支払額は2か月で336,197円。 1か月あたりにすると約168,100円です。
ところが、実際の振込額は281,797円。 1か月あたり約140,900円。
額面では約16万8千円でも、実際に手元に入るのは約14万1千円です。
差額は1か月あたり約27,200円。
年間に換算すると、現在の控除額が続くと仮定して約32万6千円になります。
もちろん、これは今回の支給内容を単純に年換算した数字で、年間の実際の税金や保険料と一致するとは限りません。
しかし、年金生活の家計を考えるなら、額面ではなく、「実際に使える金額」を見なければならないということが、よく分かります。
現役時代の給与と同じですね。
年収500万円と聞くと、500万円を自由に使えるような気になりますが、実際には税金や社会保険料が差し引かれます。
年金も、まったく同じです。
年金受給者になったからといって、税金や社会保険料から卒業できるわけではありません。
むしろ、収入が限られている分だけ、控除される金額が気になるようになります。
天引きは便利。でも、少しぐらい手加減してほしい
今回の年金振込通知書を見て、改めて思いました。
天引きという仕組みは、本当に便利です。
納付期限を気にする必要もありません。
納め忘れもありません。
スマホでQRコードを読み取って、「発射!」する必要さえなくなりました。
行政にとっても、確実に保険料を徴収できる合理的な仕組みなのでしょう。
ただ、天引きには一つ困ったところがあります。
お金を払ったという実感がないまま、手元に入るお金だけが減ってしまうことです。
自分で納付しているときは、31,800円という金額を見て、「高いなあ」と思いながらも、自分の意思で支払いボタンを押していました。 それが天引きになると、知らないうちに差し引かれています。 そして、通知書を見てびっくりする。
自動化というのは、本当に便利なものです。
便利すぎて、財布からお金が出ていく瞬間さえ見せてくれません。
会社勤めの頃は、翌月になればまた給料が振り込まれました。
頑張れば年に何度かはボーナスもありました。
しかし、今は年金生活。
もう、給料日という援軍はやってきません。
次にやってくるのは、2か月後の年金支給日だけです。
年金そのものは1円も減っていない。 それなのに、今回の手取りは42,900円も減ってしまいました。
制度として必要なことは分かっています。
税金も保険料も、きちんと払います。
だから、せめてもう少し手加減してほしい。
そんなことを思いながら、年金振込通知書を眺めている67歳の年金生活者です。
ああ、懐かしの天引き。
久しぶりに帰ってきたと思ったら、ずいぶん大きな荷物を背負ってきたものです。
せめて「発射!」くらいは、自分で言わせてほしかった。
コメント