10月は43,092円(約0.82%)のプラス
11月になりました。 毎月恒例、私のS&P500投資信託の運用成績をまとめる時期です。
このブログを始めた今年2月から、毎月行っている恒例行事の資産公開です。
10月は、月末に向かって米国株式市場が大きく下落しました。 特に最後の週はAI関連株を中心に売りが広がり、S&P500も大きく値を下げています。 私の投資信託も、月の途中には評価額が542万円を超えていたのに、月末には532万円台まで減少。10万円近くも下がってしまいました。
もっとも、月初からの成績を確認すると結果は少し違いました。
- 9月末の評価額:5,282,114円
- 10月30日の評価額:5,325,206円
- 差し引き:+43,092円(約0.82%のプラス)
10月の運用成績は、結局ほんの少し増えて終了したことになります。 大きく儲かったわけではありませんが、月末の下落を考えれば、まずまずの結果でしょう。
| 投資信託/日付 | 10/1 | 10/2 | 10/5 | 10/6 | 10/7 | 10/8 | 10/9 | 10/13 | 10/14 | 10/15 | 10/16 | 10/19 | 10/20 | 10/21 | 10/22 | 10/23 | 10/26 | 10/27 | 10/28 | 10/29 | 10/30 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| SBI・V・S&P500 | 1,250,620 | 1,254,862 | 1,261,132 | 1,270,999 | 1,281,850 | 1,274,503 | 1,270,815 | 1,280,589 | 1,280,128 | 1,262,516 | 1,267,680 | 1,251,819 | 1,262,393 | 1,264,729 | 1,270,354 | 1,241,645 | 1,240,815 | 1,252,557 | 1,261,348 | 1,267,188 | 1,258,704 |
| SBI・V・S&P500(成長枠) | 921,820 | 924,947 | 929,569 | 936,842 | 944,839 | 939,424 | 936,706 | 943,910 | 943,571 | 930,588 | 934,395 | 922,704 | 930,498 | 932,220 | 936,366 | 915,205 | 914,593 | 923,248 | 929,728 | 934,032 | 927,779 |
| eMAXIS Slim 米国株式(S&P500) | 2,194,820 | 2,201,920 | 2,213,063 | 2,230,221 | 2,250,240 | 2,238,209 | 2,230,911 | 2,248,218 | 2,246,739 | 2,215,281 | 2,225,439 | 2,197,778 | 2,215,972 | 2,219,522 | 2,229,926 | 2,178,943 | 2,177,809 | 2,198,567 | 2,214,345 | 2,223,368 | 2,209,710 |
| eMAXIS Slim 米国株式(成長枠) | 922,752 | 925,738 | 930,422 | 937,636 | 946,052 | 940,994 | 937,926 | 945,203 | 944,581 | 931,355 | 935,625 | 923,996 | 931,645 | 933,138 | 937,512 | 916,078 | 915,601 | 924,328 | 930,961 | 934,755 | 929,013 |
| S&P500 4本合計 | 5,290,012 | 5,307,467 | 5,334,186 | 5,375,698 | 5,422,981 | 5,393,130 | 5,376,358 | 5,417,920 | 5,415,019 | 5,339,740 | 5,363,139 | 5,296,297 | 5,340,508 | 5,349,609 | 5,374,158 | 5,251,871 | 5,248,818 | 5,298,700 | 5,336,382 | 5,359,343 | 5,325,206 |
単位:円。2026年10月1日~30日の営業日別評価額。左右にスワイプ/スクロールできます。
私はS&P500に連動する投資信託を4本保有しています。 2022年に現在の家を購入した際、運用資産をいったん整理しましたが、その後もS&P500を中心とした運用を続けてきました。日本株を持たず米国株式に絞ったことで、日々の細かな値動きに一喜一憂することも少なくなりました。
とはいえ、最近の米国市場を見ていると少々気になることがあります。それが、11月3日に行われるアメリカの中間選挙と、その後のトランプ政権の動きです。
11月は本来、10万円を取り崩す月
私は現在、奇数月に10万円ずつ投資信託を取り崩すことを基本にしています。年間で60万円。 公的年金や個人年金、預金などと組み合わせながら、老後の生活費や楽しみに使っていく計画です。
若い頃は老後のために資産を「増やす」ことばかり考えていました。 しかし、すでに67歳。今は「増やした資産をどう使うか」を考える時期です。
私の目標は、80歳から82歳くらいまでに投資信託の残高をゼロにすること。 お金をたくさん残してあの世に行っても、向こうに証券取引所があるとは思えません。仮にあったとしても、あの世のS&P500なんて何に連動しているのか想像もつきません。だからこそ、元気なうちに有効に使いたいのです。
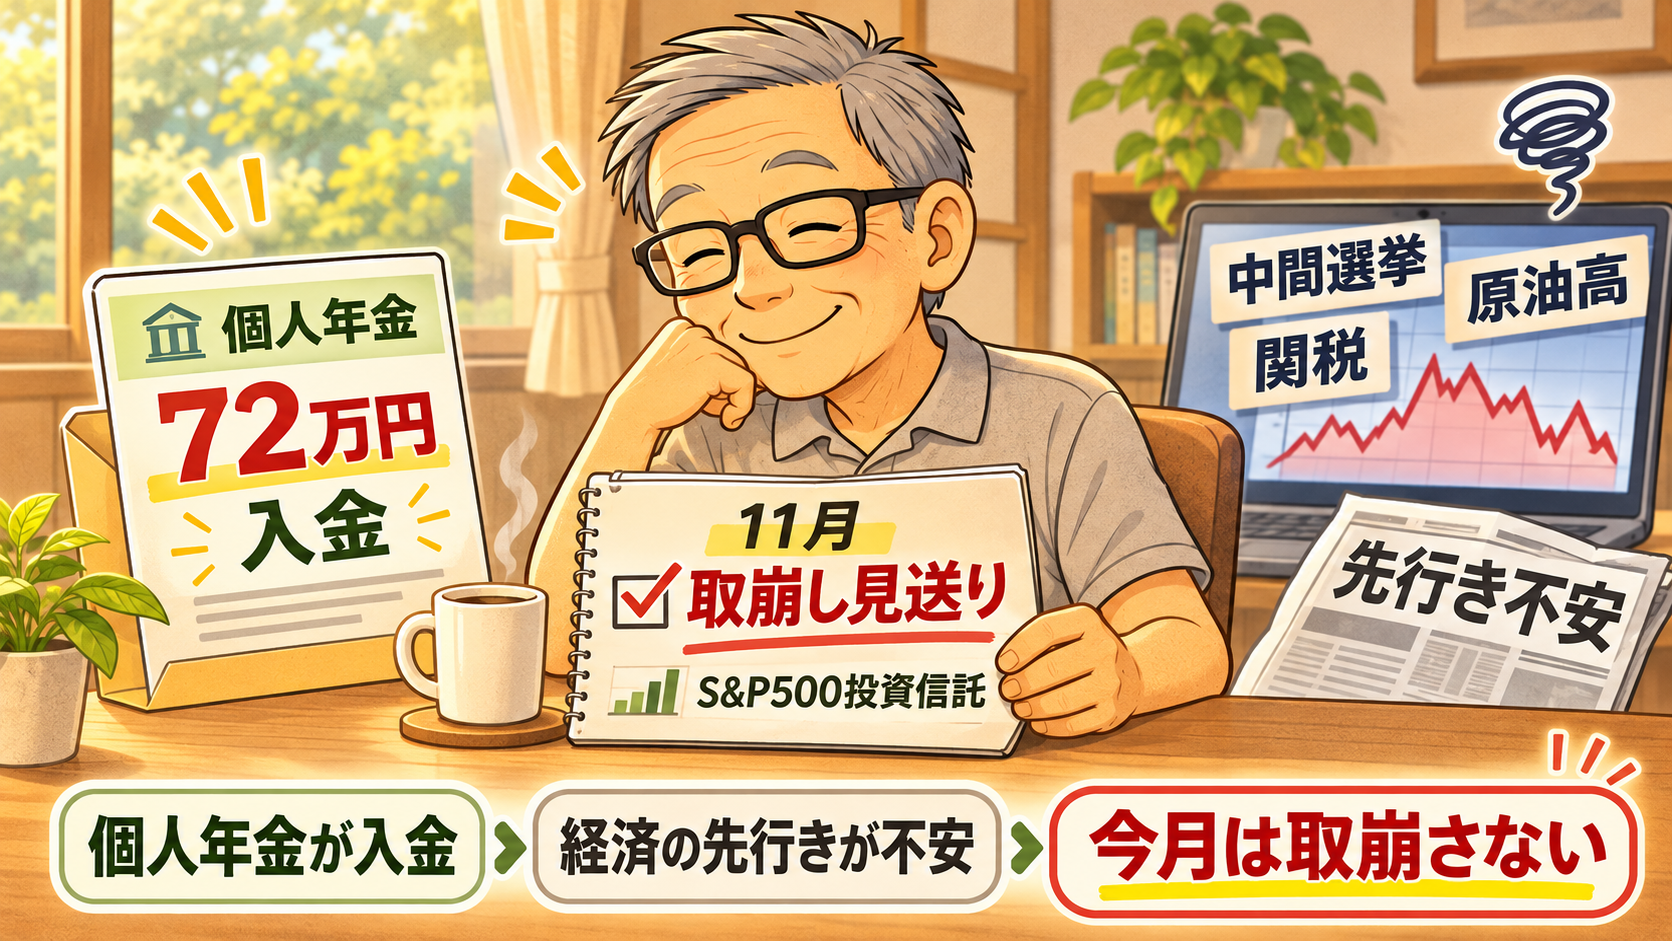
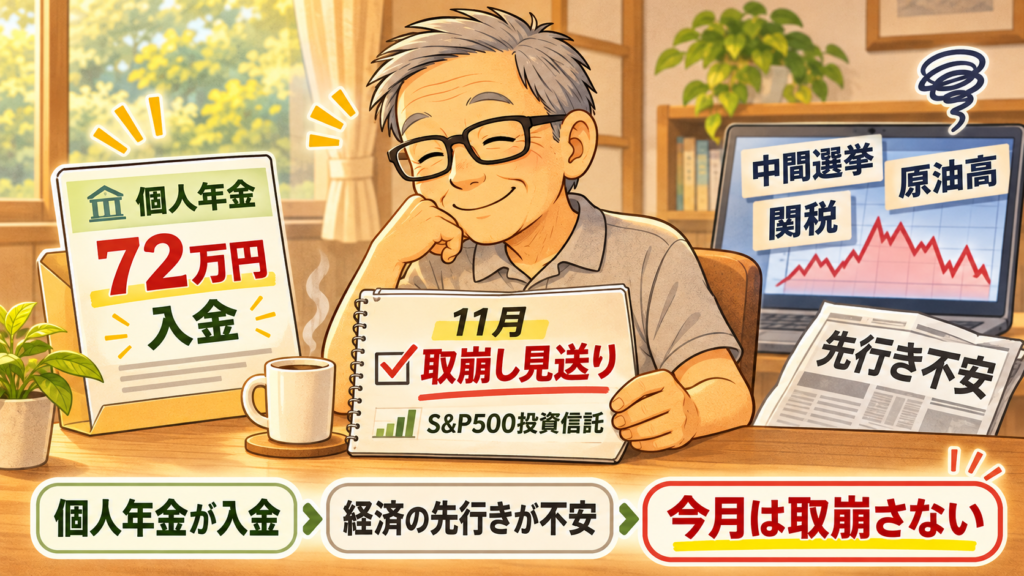
ところが、今年9月は予定していた10万円の取り崩しを停止しました。 そして今回の11月も見送ることにしました。2回連続の取り崩し停止です。
理由はふたつ。「今後のアメリカ経済や株式市場の先行きが不透明なこと」、そして「今すぐ現金が必要なわけではないこと」です。
勝っても負けても心配なアメリカ中間選挙
11月3日、アメリカでは中間選挙が行われます。大統領選挙ではありませんが、トランプ政権の後半戦を左右する上院・下院の議席構成を決める極めて重要な選挙です。 与党・共和党が議会で過半数を維持できるのか、それとも野党・民主党が勢力を伸ばすのか。結果によって今後のトランプ政権の政策運営は大きく変わってきます。
私が心配しているのは、どちらの結果になっても市場にとって好ましくない展開が起こり得る点です。
- 共和党が勝利・善戦した場合:トランプ大統領が自身の政策に信任が得られたと受け止め、イラン情勢をはじめとする外交・軍事面でさらに強硬な姿勢に出る懸念があります。中東の緊張が高まり原油供給が不安定になれば、原油価格が一段と上昇し、世界中の物流や物価に大打撃を与えかねません。
- 野党・民主党が巻き返した場合:議会で思うように法案を通せなくなったトランプ大統領が、今度は大統領権限で関税などの強硬策をさらに推し進める可能性があります。輸入品の急激な値上がりは、米国内のインフレ再燃に直結します。
頭の中を整理すると、「共和党が勝てば戦争(地政学リスク)が心配、負ければ関税が心配」 という、なんとも困った状況なのです。
もちろん、選挙後に政治的な不確実性が晴れて市場が好感する可能性もあります。問題は、選挙結果そのものよりも「その後のトランプ政権の行動」でしょう。
原油高、インフレ、AIバブルの行方
さらに不安要素は重なります。
もし中東情勢などで原油価格が上昇すれば、輸送費や製造コストが上がりインフレが再燃します。 景気を支えるために金利を下げたいFRB(米連邦準備制度理事会)も対応に苦慮するでしょう。高金利が長引けば企業の負担が増え、特に将来の成長を期待されているハイテク株には厳しい環境になります。
また、私が以前から気にしているのがAI関連株の評価です。 私自身、毎日のようにAIを相棒として活用しており、技術としての将来性は疑っていません。しかし「技術の有望さ」と「現在の株価水準」は別問題です。
10月末の米国市場でも、大手IT企業の決算をきっかけに巨額なAI投資への収益性を疑問視する見方が広がり、S&P500が大きく下落する場面がありました。 2000年代のITバブル崩壊時もネット技術自体は本物でしたが、株式市場では多くの銘柄が暴落しました。AI関連株の調整が本格化すれば、S&P500全体へのダメージも避けられません。
これに為替(円高リスク)まで絡むわけですから、素人の私に売却のベストタイミングなど測れるはずもないのです。
個人年金をやっていてよかった
では、なぜ焦らずに取り崩しを停止できるのか。 それは、今すぐ現金が必要なわけではないからです。
実は今年9月、以前から加入していた個人年金から72万円が入金されました。 この個人年金は65歳から10年間、毎年72万円を受け取る契約です。月額に換算すれば6万円。公的年金に加えてこの確定収入があることは、現在の老後生活に大きな安心感を与えてくれています。
若い頃は「何十年も先のために毎月保険料を払い続ける意味があるのだろうか」と思ったこともありました。 しかし、実際に年金生活者になってみると、そのありがたみが身に染みます。
市場が怪しいときに無理して投資信託を売る必要がない。 9月と11月の取り崩しを見送ることで、予定していた20万円はそのまま運用に回せます。
若い頃の自分に言ってやりたいですね。 「なかなか、いい仕事をしておいたじゃないか」と。
資産は「増やす」より「使う」方が難しい
とはいえ、ひとつ反省点もあります。
「80歳〜82歳までに資産を使い切る」と決めているのに、下がれば「もったいない」、上がれば「もっと上がるかも」と理由をつけて取り崩しを躊躇してしまう。これではいつまで経っても資産を減らせません。
お金を増やすことばかり考えてきた人間にとって、「どうやって計画的に使っていくか」は想像以上に難しいテーマです。
ただ、株価を見ながらこうして悩めるのも、生活に一定の余裕があるからこそ。 残り時間が毎日確実に減っていることだけは間違いありません。こちらのスピードはS&P500より遥かに正確で、株価のように反発して戻ることもありません。
となれば、株価の心配ばかりして日々を過ごすのは勿体ない話です。
11月はのんびり様子見
10月のS&P500運用成績は、最終的に43,092円のプラスでした。 しかし11月は中間選挙を迎え、その後のトランプ政権の政策やAI株の動向、金利や為替など見極めたい材料が山積みです。
そのため11月は売却をお休みし、のんびり様子を見ることにしました。 投資信託だけに老後資金を依存せず、若い頃の個人年金という「備え」があったおかげで、心に余裕を持って静観できます。
S&P500には引き続き頑張ってもらいつつ、トランプ大統領にはできれば余計な波風を立てないでいただきたいと願いながら、私は11月を楽しく過ごす方法でも考えるとします。
何しろ、こちらは67歳の年金生活者です。 残りの人生、株価にハラハラするより、お金をどう楽しく使うかを考えている方が、よほど有意義ですからね。
コメント